Bajando a la operativa cotidiana su estrategia al 2029, la Dirección General Impositiva (DGI) definió un Plan de Gestión del Cumplimiento Tributario para este año y el próximo que combina acciones de “facilitación, asistencia e inducción” al pago “oportuno” de los impuestos mediante “controles proporcionales al riesgo”, procurando además bajar costos al contribuyente, “fortalecer la confianza” y “asegurar una aplicación imparcial de la normativa”. Supone, simultáneamente, orientar recursos del organismo buscando alcanzar la meta de un incremento de recaudación por eficiencia del 0,75% del Producto Interno Bruto (PIB) hacia 2029.
Un primer macrosegmento “selectivo” abarca, por un lado, a las entidades empresariales identificadas por la DGI como de “alta relevancia fiscal”. El foco es “evitar la erosión de la base imponible mediante una gestión inteligente del riesgo, incorporando una visión de 360° por grupo económico y desplegando capacidades de fiscalidad internacional para mitigar la planificación fiscal agresiva, la manipulación de precios de transferencia y el abuso de regímenes preferenciales”.
Esta categoría de “alta relevancia fiscal” incluye a una cifra aproximada de 4.000 entidades, que explican 48% de la recaudación en carácter de contribuyentes y otro 17% como “responsables” (retenciones y percepciones). Su importancia está dada “por su dimensión económica, su rol preponderante en el ecosistema de negocios, su participación en cadenas de suministro y de valor donde interactúan otros agentes económicos, o por su capacidad para aportar información relevante y oportuna sobre el comportamiento fiscal de terceros dentro del mismo sector de actividad”, desarrolla el documento.
Un segundo segmento lo componen unas 24.000 entidades que por su naturaleza jurídica o rol administrativo no persiguen fines de lucro tradicionales, pero ejecutan funciones “esenciales dentro del ciclo de cumplimiento tributario y requieren un tratamiento específico distinto al de los otros”. Para la DGI, su relevancia no radica en la generación directa de impuestos —son contribuyentes directos de 0,6% de la recaudación— sino en su papel como “nodos de información”, transparencia y responsabilidad tributaria.
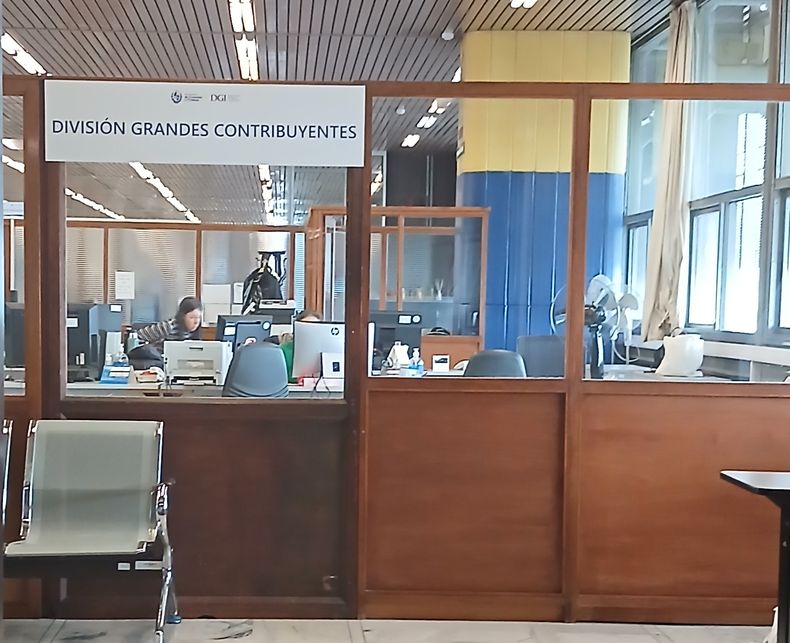
Sector de Grandes Contribuyentes de la DGI.
El tercer segmento es el conformado por personas cuya capacidad contributiva se expresa a través de “activos inmobiliarios de alto valor, portafolios financieros complejos, participaciones societarias relevantes, bienes de lujo y estructuras patrimoniales que combinan sociedades, fideicomisos y vehículos de inversión”. En el caso de estos “individuos de alto patrimonio”, los “esfuerzos” de la DGI se concentrarán en “mitigar la subdeclaración de rentas y patrimonio, detectando” su “verdadera capacidad contributiva” de impuestos como el IRPF por ganancias de capital, el Impuesto al Patrimonio, el Impuesto a las Transmisiones Patrimoniales y el Impuesto de Enseñanza Primaria.
El plan detalla que el tratamiento de esta categoría de contribuyentes se apoyará en auditorías de consistencia patrimonial que utilizan “analítica avanzada y big data para detectar discrepancias entre activos, gastos y rentas declaradas”. La DGI también incorporará herramientas para analizar altos patrimonios y evaluar “redes complejas para visualizar vínculos entre personas y empresas, identificar flujos de capital y detectar canales de contagio del riesgo entre estructuras vinculadas”.
Asimismo, el documento señala que la oficina conformará un grupo de trabajo para el tratamiento de los “individuos de alto patrimonio”, orientado a fortalecer la capacidad institucional de análisis, seguimiento y tratamiento de este colectivo.
“Macrosegmentos masivos”
Según el plan de gestión, los “macrosegmentos masivos” comprenden al universo mayoritario del padrón de contribuyentes, y alcanza a las personas físicas, las empresas chicas y medianas, y a las entidades de reducida dimensión económica. Explica que si bien cada actor tiene una escala operativa o patrimonial menor que la de los macrosegmentos “selectivos”, estas categorías revisten una “alta significación económica y social”.
El colectivo más masivo, con obligaciones generalmente simples y de baja incidencia individual en la recaudación, está compuesto por 1.250.000 personas físicas que, principalmente, obtienen ingresos del trabajo como asalariados, por pasividades y por rentas de capital —como arrendamientos y dividendos—, así como por servicios personales provistos fuera del vínculo de dependencia.
Para esta categoría, la principal estrategia definida por la Impositiva es lograr que cumplan de forma automática con sus obligaciones tributarias. En ese sentido, según el plan, continuará “perfeccionando los sistemas de retención para que cubran la totalidad del impuesto correspondiente, haciendo que el cumplimiento sea concomitante con la generación del ingreso”.
Como “tratamiento proactivo” respecto de los arrendamientos, a partir de la información recolectada tanto de plataformas digitales como de compañías aseguradoras, la Impositiva facilitará el cumplimiento mediante el envío de comunicaciones y de boletos de pago prellenados.
El plan redondea en 7.000 la cifra de empresas de mediano porte, pertenecientes a sectores como el agropecuario, el industrial, el comercial, el de servicios, la construcción, el desarrollo de software y la logística; en este caso, el foco está orientado a “corregir inconsistencias estructurales” en el Impuesto al Valor Agregado (IVA) y en el Impuesto a las Rentas de las Actividades Económicas (IRAE), además de “prevenir el uso indebido de beneficios fiscales. Otro “riesgo relevante” en este segmento de contribuyentes es la “distribución disimulada de dividendos, mediante mecanismos que ocultan el retiro efectivo de utilidades y buscan eludir la tributación correspondiente por rentas de capital”.
Este grupo de entidades medianas aporta algo más de un 15% de la recaudación en carácter de contribuyentes.
Por su lado, son 172.000 las empresas de menor porte que, como contribuyentes, representan 8,7% de la recaudación, más otro 3% a través de retenciones y percepciones. Para este segmento, el plan prioriza la mitigación de riesgos vinculados a la omisión de ventas directas al consumo, especialmente en operaciones menores o ventas al consumidor final no documentadas y que afectan la determinación del IVA y del IRAE. “Estas prácticas generan brechas relevantes en la base imponible y dificultan la trazabilidad de las transacciones, por lo que constituyen un foco central de vigilancia”, señala el documento. La DGI también observa el riesgo de “permanencia indebida en regímenes simplificados mediante el subdimensionamiento artificial del volumen de operaciones”.
Los aproximadamente 123.000 contribuyentes de reducida dimensión económica operan mayormente bajo regímenes simplificados. En este segmento, los “errores” frente a la administración tributaria “suelen derivar de falta de formación, desconocimiento o dificultades de liquidez”, por lo que la estrategia de gestión se orienta hacia la asistencia, la simplificación y la prevención de acumulación de deudas.
Algunas empresas de este segmento venden a través de plataformas online utilizando la cédula de identidad de personas físicas y una “atomización de operaciones en múltiples entidades para eludir umbrales de registro, obligaciones formales y pago de tributos”. Sobre ese punto, la DGI impulsará la designación de plataformas de pago e intermediación como responsables por obligaciones tributarias de terceros, con el objetivo de formalizar a vendedores que operan con “volúmenes de empresa, pero no se identifican como tales en el registro”.
También prevé realizar “despliegues territoriales focalizados (presencia y control en terreno)”; estos operativos estarán diseñados de forma específica por giro de actividad, por temporada de consumo y por región geográfica. El plan detalla que estas intervenciones presenciales se concentrarán en zonas comerciales, eventos o regiones con picos estacionales de actividad (como el turismo o zafras específicas) para “identificar actividades comerciales no inscriptas, inducir su regularización inmediata en el RUT y asegurar que los operadores compitan en igualdad de condiciones tributarias”.
Esquemas de fraude
Paralelamente, la DGI entiende que los esquemas de defraudación tributaria, por su carácter deliberado y su diseño orientado a distorsionar la realidad económica y vulnerar la integridad del sistema, requieren un abordaje transversal. Según su Plan de Gestión del Cumplimiento Tributario 2026-2027, la estrategia en este caso se focalizará en combatir “conductas especialmente dolosas y estructuras ilícitas cuya finalidad es simular actos o negocios, ocultar operaciones y generar beneficios indebidos para organizaciones o terceros”.
Prevé la creación de una “unidad especializada en fraude tributario”, concebida como un “centro de inteligencia operativa de alta experticia orientado a la detección, investigación y tratamiento de esquemas complejos de fraude y evasión”. El documento remarca que con esto se apunta al “combate frontal a las conductas más lesivas para la integridad del sistema”.
Asimismo, en el marco de la transformación organizativa asociada al nuevo modelo de gestión, la oficina recaudadora “incorporará y consolidará dispositivos especializados destinados a abordar colectivos y conductas que requieren aproximaciones técnicas diferenciadas”.




 +