En Búsqueda y Galería nos estamos renovando. Para mejorar tu experiencia te pedimos que actualices tus datos. Una vez que completes los datos, tu plan tendrá un precio promocional:
* Podés cancelar el plan en el momento que lo desees
¡Hola !
En Búsqueda y Galería nos estamos renovando. Para mejorar tu experiencia te pedimos que actualices tus datos. Una vez que completes los datos, por los próximos tres meses tu plan tendrá un precio promocional:
* A partir del cuarto mes por al mes. Podés cancelar el plan en el momento que lo desees
+
Tu aporte contribuye a la Búsqueda de la verdad
Suscribite ahora y obtené acceso ilimitado a los contenidos de Búsqueda y Galería.
Suscribite a Búsqueda
DESDE
UYU
299
/mes*
* Podés cancelar el plan en el momento que lo desees
¡Hola !
El venció tu suscripción de Búsqueda y Galería. Para poder continuar accediendo a los beneficios de tu plan es necesario que realices el pago de tu suscripción.
Uruguay moderó la volatilidad de su crecimiento económico, según estudio académico
Entre seis países de la región analizados, la economía uruguaya fue la única que moderó sus oscilaciones cíclicas debido tanto a factores intrínsecos como por su sensibilidad frente a la “buena suerte” proveniente del exterior
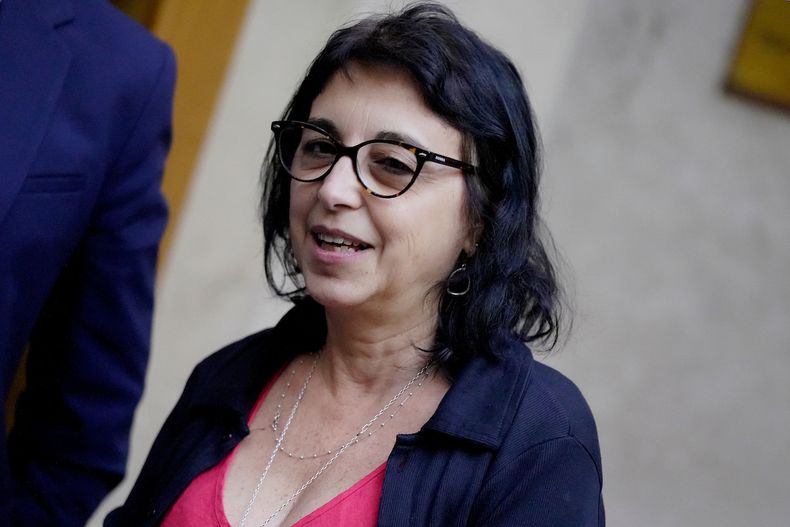
Para dedicarse otra vez a la actividad académica, Bibiana Lanzilotta renunció hace pocas semanas como directora de Política Económica del Ministerio de Economía y Finanzas, y pasó a ser asesora del ministro Gabriel Oddone y de los equipos de esa cartera. Santiago Soto fue designado para ocupar el cargo vacante.
Registrate gratis y seguí leyendo
Accedé a artículos gratuitos y newsletters de Búsqueda y Galería.
El venció tu suscripción de Búsqueda y Galería. Para poder continuar accediendo a los beneficios de tu plan es necesario que realices el pago de tu suscripción.
Tras ese cambio, un primer trabajo publicado por Lanzilotta —junto con Gonzalo Zunino—, por el Instituto de Economía (Iecon) de la Facultad de Ciencias Económicas y de Administración, analizó para Uruguay y otros cinco países de la región las modificaciones estructurales en la volatilidad cíclica del crecimiento económico, un fenómeno señalado como causa y consecuencia del menor desarrollo económico que padeció América Latina por largo tiempo.
Según la investigación, desde la década de 1980 hubo un proceso de “moderación” de esa volatilidad, análogo al documentado para economías desarrolladas, aunque de forma heterogénea. Considerando datos desde 1980 hasta 2023, Uruguay, Chile y Perú registraron un quiebre único, con reducciones de volatilidad de entre 38% y 60%; Argentina tuvo dos quiebres, con una moderación inicial seguida de un rebote desde 2015. Para Brasil y México no se detectan quiebres significativos.
En casi todos los países estudiados se identificó un mismo patrón: una reducción de la volatilidad intrínseca, acompañada de un aumento en la sensibilidad a la volatilidad externa (“hipótesis de la buena suerte”). Uruguay es la única excepción, donde ambos parámetros se redujeron, lo que sugeriría una menor exposición relativa, señalan los investigadores.
Los picos de volatilidad
Los episodios donde la volatilidad registró picos elevados fueron en general coincidentes en los seis países, aunque las magnitudes fueron sustancialmente diferentes. El caso más notorio se asocia a la pandemia del Covid-19, que, aunque generalizado, fue particularmente elevado en Perú y algo menos pronunciado en Uruguay.
Otro episodio de alta volatilidad generalizada —aunque menos significativo que en la pandemia— ocurrió en torno a la crisis financiera del 2008.
Por fuera de estos eventos comunes, en el período estudiado hubo momentos de mayor volatilidad asociados sobre todo a episodios de crisis o recesiones en cada uno de los países. En el caso de Uruguay, al igual que en Argentina, ello pasó a comienzos del presente siglo y estuvo asociado a la debacle económica y financiera que experimentaron ambos países en 2001-2002.
Al analizar el comportamiento de la volatilidad más allá de los episodios más agudos, el estudio constató para varios países una aparente reducción de la volatilidad media en el período de análisis.
¿Más exposición a la volatilidad internacional?
Una segunda pregunta abordada por los investigadores del Iecon se refiere a las potenciales fuentes de la moderación macroeconómica y si esta obedece a una reducción de la volatilidad intrínseca de los países o de los mecanismos de transmisión de los shocks externos, o si estuvo asociada al comportamiento de factores externos.
Los quiebres identificados muestran, en casi todos los casos, un mismo patrón de signo, aunque con diferentes magnitudes. Luego del quiebre estructural, se registra una reducción del valor absoluto de la constante junto con un incremento del coeficiente que recoge el traspaso de la volatilidad internacional a la local. “La única excepción es Uruguay, donde se observa una reducción de la constante, acompañada de una leve reducción del coeficiente de traspaso, lo que respondería a una menor exposición a sus principales socios comerciales”, señalan los autores.
Las conclusiones refuerzan la idea de que, en los países analizados, este “proceso de moderación no estuvo acompañado de un menor grado de exposición a los shocks externos, salvo en el caso de Uruguay. Esto podría explicarse por la adopción de marcos de política macroeconómica más sólidos (menor dominancia fiscal, mayor estabilidad de precios, mejor regulación financiera), combinada con una mayor integración comercial y financiera de estas economías con los mercados globales”. Tal combinación “configura un escenario de vulnerabilidad asimétrica: en contextos de volatilidad internacional reducida, las economías de la región exhiben una volatilidad doméstica menor a la histórica, pero ante un nuevo repunte de la volatilidad externa (como el observado durante la crisis financiera de 2008 o la pandemia de Covid-19) la mayor sensibilidad estimada podría traducirse en una transmisión más intensa hacia la volatilidad doméstica que en décadas anteriores. Uruguay constituiría una excepción a este patrón”.




 +