En Búsqueda y Galería nos estamos renovando. Para mejorar tu experiencia te pedimos que actualices tus datos. Una vez que completes los datos, tu plan tendrá un precio promocional:
* Podés cancelar el plan en el momento que lo desees
¡Hola !
En Búsqueda y Galería nos estamos renovando. Para mejorar tu experiencia te pedimos que actualices tus datos. Una vez que completes los datos, por los próximos tres meses tu plan tendrá un precio promocional:
* A partir del cuarto mes por al mes. Podés cancelar el plan en el momento que lo desees
+
Tu aporte contribuye a la Búsqueda de la verdad
Suscribite ahora y obtené acceso ilimitado a los contenidos de Búsqueda y Galería.
Suscribite a Búsqueda
DESDE
UYU
299
/mes*
* Podés cancelar el plan en el momento que lo desees
¡Hola !
El venció tu suscripción de Búsqueda y Galería. Para poder continuar accediendo a los beneficios de tu plan es necesario que realices el pago de tu suscripción.
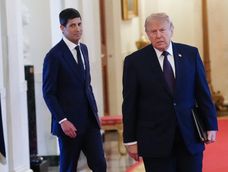
La semana pasada, la Reserva Federal (Fed) tomó la decisión de elevar la tasa de fondos federales —por primera vez en tres años— un cuarto de punto porcentual, situándola en un rango de entre el 3.75% y el 4%. Esta medida fue sensata y, de hecho, ya se había retrasado, dado su constante fracaso en alcanzar el objetivo de inflación. Donald Trump respondió con la furia previsible, afirmando que “las tasas de interés en Estados Unidos deberían ser del 1% o menos, porque tenemos el mejor crédito del mundo— POR MUCHO”, aunque también destacó que “le dije a Kevin: 'Más vale que votes con la junta, porque de todos modos no va a importar nada. La junta es muy hostil’”. Trump agregó que “está subiendo las tasas sólo por razones políticas, y ésa es una subida en contra de Trump”. Esto, como era de esperarse, es totalmente ridículo.
Registrate gratis y seguí leyendo
Accedé a artículos gratuitos y newsletters de Búsqueda y Galería.
El venció tu suscripción de Búsqueda y Galería. Para poder continuar accediendo a los beneficios de tu plan es necesario que realices el pago de tu suscripción.
Es demasiado pronto para estar seguros. Pero lo que Warsh ha estado diciendo y haciendo es alentador. Además, Trump incluso resulta útil. Si su alternativa tuviera algún sentido, tal vez tendría cierto peso. Pero no lo tiene. La Fed debe ignorarlo o tirar la toalla en la lucha por cumplir con su mandato. Warsh, al parecer, es consciente de ello. Y, lo que es aún mejor, la decisión de la Fed de subir las tasas fue unánime.
Warsh planteó dos puntos importantes en la conferencia de prensa del miércoles pasado. Uno fue que “desde hace más de cinco años, la inflación se ha mantenido por encima del objetivo. Por lo tanto, nuestro enfoque principal está en la estabilidad de precios de nuestro mandato. La realidad es que la inflación es demasiado alta y lo ha sido durante demasiado tiempo”. El otro punto fue que “nuestra decisión llega en un momento en que la economía estadounidense parece estar fortaleciéndose, por eso retiramos una dosis de política acomodaticia”.
En otras palabras, se trató de un endurecimiento necesario, aunque modesto. En un punto, esta opinión es indiscutible: no sólo la inflación general, sino también otros indicadores se han mantenido persistentemente por encima del objetivo desde 2021. Ese rebasamiento de la inflación convierte el objetivo en una burla. Además, dadas las inversiones impulsadas por la inteligencia artificial (IA), la política fiscal laxa de Trump, sus aranceles y su decisión de provocar un sustancial choque energético con su guerra contra Irán, había pocas razones para anticipar que la inflación volviera al objetivo. Lo más probable era lo contrario.
Esto no quiere decir que deban dejarse de lado todas las dudas sobre la Fed bajo Warsh. Claudia Sahm, una de sus observadoras más influyentes, plantea algunas incisivas preguntas en su Substack: ¿Cómo, en opinión de Warsh, contribuye la política monetaria al crecimiento? ¿De qué manera una política monetaria más restrictiva reduce la inflación, aparte de desacelerando la economía? ¿Tiene él alguna idea de qué es la "tasa neutral"? Si no es así, ¿cómo evalúa él cuán “acomodaticia” es la política actual? Warsh podría y debería responder estas preguntas sin abandonar su escepticismo sobre la "previsibilidad" de la economía, con respecto a la cual comparto sus dudas.
Mucho más importante es que Warsh se ha negado a brindar cualquier apoyo intelectual o retórico a la exigencia de Trump de implementar un enorme recorte de las tasas de interés. La Fed está adoptando una visión convencional de sus dos objetivos: baja inflación y alto empleo.
Mientras tanto, la afirmación de Trump de que la tasa debería ser del 1% porque “Estados Unidos tiene el mejor crédito del mundo” es irrelevante y absurda.
Es irrelevante porque la tasa de política monetaria a corto plazo depende de las condiciones macroeconómicas, en particular de la inflación y del desempleo actuales y previstos. En un país con un Estado solvente, las tasas nominales a más largo plazo están determinadas por las tasas de interés reales, la inflación anticipada y diversos riesgos percibidos. El primero de estos factores está determinado por las condiciones macroeconómicas anticipadas a largo plazo. Si restamos el rendimiento de los valores del Tesoro protegidos contra la inflación (TIPS, por sus siglas en inglés) a 10 años del de los bonos convencionales a 10 años, obtenemos la compensación por la inflación del mercado durante ese período. Ésta estará relacionada con la inflación anticipada, pero no será idéntica a ella, debido a la necesidad de protegerse contra el riesgo.
El 17 de setiembre, el rendimiento de los TIPS a 10 años se situaba en torno al 2.6%, el de los bonos convencionales en el 4.9% y, por lo tanto, la compensación por inflación en el 2.3%. Tanto los rendimientos nominales como los reales se encuentran más o menos en los mismos niveles que antes de la crisis financiera de 2007-09. La compensación por inflación es, en todo caso, también modesta, dados los choques ocurridos desde 2021. En resumen, los rendimientos nominales parecen estar en niveles razonables, dado el sólido desempeño económico reciente.
La Fed (Sistema de la Reserva Federal) es el banco central de los Estados Unidos y una de las instituciones financieras más influyentes del mundo.
Daniel Slim / AFP
De hecho, podría preguntarse si estos rendimientos incluso deberían ser más altos, dada la posibilidad de que, en algún momento, al gobierno estadounidense le resulte difícil financiarse en condiciones favorables. Dados sus enormes déficits fiscales, la necesidad de financiamiento extranjero de un país con un enorme déficit por cuenta corriente y el cambio de los tenedores a largo plazo de sus bonos al financiamiento mediante fondos de cobertura, una crisis de financiamiento es, como mínimo, imaginable. En esa situación, parece probable que se dé una combinación de financiamiento de emergencia por parte de la Fed con medidas de represión financiera.
Además, la afirmación de Trump de que Estados Unidos tiene “el mejor crédito del mundo” no es cierta; tiene la economía más grande y, posiblemente, la más sólida. Pero la raíz de la palabra “crédito” es la palabra latina “credere”, que significa “creer”. Es sorprendente que los inversionistas sigan confiando en la deuda pública de un país capaz de elegir a un hombre tan radicalmente poco confiable como Trump... y de elegirlo dos veces. Dado que sus políticas, sobre todo las fiscales, son tan insensatas, y que otras, como las arancelarias, incumplen las normas de manera tan flagrante, es sorprendente que exista tanta confianza en el gobierno estadounidense. Pero si se hiciera caso a su exigencia de que las tasas de interés de política monetaria se redujeran al 1% (-2% en términos reales), eso sin duda provocaría una huelga de prestamistas.
La labor de la Fed es mantener la inflación bajo control, sin importar las presiones políticas ni los absurdos argumentos de un presidente desesperado. Mientras tanto, vemos una batalla no sólo entre la Fed y Trump, sino entre una economía fundamentalmente sólida y un gobierno irresponsable. Cómo va a terminar todo esto es uno de los temas más importantes de nuestra era.



 +