En Búsqueda y Galería nos estamos renovando. Para mejorar tu experiencia te pedimos que actualices tus datos. Una vez que completes los datos, tu plan tendrá un precio promocional:
* Podés cancelar el plan en el momento que lo desees
¡Hola !
En Búsqueda y Galería nos estamos renovando. Para mejorar tu experiencia te pedimos que actualices tus datos. Una vez que completes los datos, por los próximos tres meses tu plan tendrá un precio promocional:
* A partir del cuarto mes por al mes. Podés cancelar el plan en el momento que lo desees
+
Tu aporte contribuye a la Búsqueda de la verdad
Suscribite ahora y obtené acceso ilimitado a los contenidos de Búsqueda y Galería.
Suscribite a Búsqueda
DESDE
UYU
299
/mes*
* Podés cancelar el plan en el momento que lo desees
¡Hola !
El venció tu suscripción de Búsqueda y Galería. Para poder continuar accediendo a los beneficios de tu plan es necesario que realices el pago de tu suscripción.
DGI pretende usar más los acuerdos internacionales para indagar evasión; con Milei, Argentina redujo pedidos
Desde 2010, la Dirección General Impositiva recibió 1.114 solicitudes de información de parte de administraciones tributarias extranjeras y cursó algo más de 30
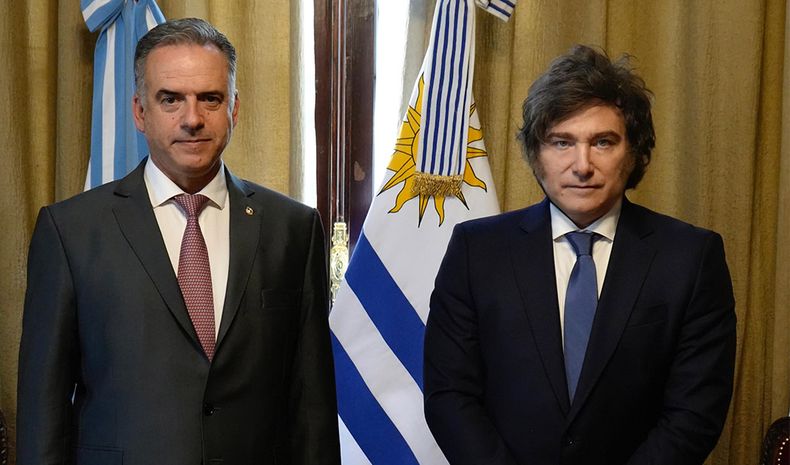
Yamandú Orsi y Javier Milei, en Buenos Aires, 2025.
Desde hace unos 15 años, la Dirección General Impositiva (DGI) recibe información sobre los pagadores de cuotas a colegios, universidades privadas y clubes deportivos caros, como forma de corroborar la capacidad contributiva de las personas con elevados recursos y contrastarla con su comportamiento ante el fisco. Ahora, para cumplir con su Plan de Gestión del Cumplimiento Tributario que delimitó un segmento de aproximadamente 3.000 “individuos de alto patrimonio”, la oficina recaudadora considera requerir datos adicionales de ese estilo: “Puede haber algunas cuestiones puntuales, información que hoy no tenemos y que son indicadores que no fallan” relativos a “consumos de muy alto valor”, aseguró a Búsqueda el director general de Rentas, Gustavo González Amilivia.
Registrate gratis y seguí leyendo
Accedé a artículos gratuitos y newsletters de Búsqueda y Galería.
El venció tu suscripción de Búsqueda y Galería. Para poder continuar accediendo a los beneficios de tu plan es necesario que realices el pago de tu suscripción.
Del mismo modo, adelantó que probablemente la DGI haga un uso más intensivo de los tratados de intercambio de información tributaria firmados por Uruguay, con el objetivo de obtener datos que permitan un seguimiento de los altos patrimonios y su comportamiento tributario en casos sospechosos de evasión.
Durante algunas décadas, Uruguay tuvo vigentes solo un par de tratados —con Hungría y Alemania— que permiten canalizar solicitudes de datos con administraciones tributarias extranjeras, aunque fueron muy poco utilizados. Tras la crisis financiera mundial gestada en 2007-2008, y bajo la presión de algunas economías poderosas y grupos como el G7, el país se vio forzado a suscribir más acuerdos de ese tipo y, además, con contrapartes cuyos vínculos económicos fueran relevantes, como Argentina. Temerosos de que se produjera una fuga de capitales argentinos del país, hasta entonces distintos gobiernos habían evitado iniciar negociaciones.
Actualmente, Uruguay tiene suscritos y aprobados por el Parlamento 15 acuerdos de intercambio de información, con países como Australia, Canadá, Chile, Estados Unidos, Francia, Islas Feroe, Reino Unido y Sudáfrica. A su vez, están en vigor 25 convenios bilaterales —con Alemania, Argentina, Brasil, Italia, Liechtenstein, Japón, Malta, Paraguay y Suiza, por ejemplo— para evitar la doble imposición tributaria que también contemplan mecanismos de colaboración informativa entre las administraciones tributarias. En setiembre, el Ministerio de Economía (MEF) comunicó que culminaron las negociaciones de un tratado de esas características con República Checa.
Argentina y sus “héroes”
Entre 2010 y 2026, la DGI recibió 1.114 pedidos de datos por parte de oficinas de impuestos al amparo de estos convenios, según estadísticas entregadas por la dependencia del MEF a Búsqueda en respuesta a un pedido de acceso a la información. El 40% —445 solicitudes— provino desde Argentina, aunque la serie expone una caída en el uso de este instrumento por parte de la ahora Agencia de Recaudación y Control Aduanero (ARCA, antes AFIP) de ese país: en 2018 cursó 18 pedidos, uno de los registros más bajos desde que en 2013 entró en aplicación el tratado para evitar la doble tributación con Uruguay, y en lo que va transcurrido de 2026 fueron apenas tres.
De todos modos, por distintas razones, una parte significativa de las solicitudes fueron denegadas y la DGI no entregó información. En el caso de Argentina, eso ocurrió con 176 pedidos, incluidos los tres de 2026; desde 2010, la administración tributaria uruguaya proporcionó datos efectivamente en respuesta a 269.
El presidente argentino, el economista libertario Javier Milei, considera que los impuestos son “un robo” al contribuyente y, en abril de 2024, llamó “héroes” a quienes sacaron sus dólares al exterior porque lograron “escapar de las garras del Estado”. Entonces, a los empresarios les prometió que les iba a “allanar el camino; en la medida que la Argentina empiece a crecer, le voy a poner un pie encima al gasto público, tal que lo licúe en términos de PBI para empezar a devolverles la plata de los impuestos”.
Los pedidos de la DGI
Debido a las diferencias en el tamaño de la población y la escala de las economías, así como a la preferencia de muchos argentinos por invertir o resguardar su patrimonio en bancos y en el mercado inmobiliario uruguayo, tiene sentido que la oficina de impuestos de Argentina haya hecho, desde la entrada en vigor del tratado bilateral, un mayor uso de este que la DGI.
Según la serie entregada por la Impositiva, desde 2010, envió siete solicitudes de datos a la AFIP (en 2015, 2016, 2018, 2021 y 2023); desde que la agencia recaudadora argentina devino en la ARCE, al inicio del gobierno de Milei, no hubo ninguna. La totalidad de los pedidos cursados por la DGI tuvieron como respuesta la entrega efectiva de información, un insumo utilizado por sus equipos para investigar presuntos casos de incumplimiento fiscal.
A su vez, desde 2013, la DGI cursó 24 solicitudes de información a otros países con los que Uruguay tiene acuerdos vigentes; el año más activo fue 2015 (9) y España fue el principal destinatario de los requerimientos (8), seguido por Suiza (7).
En el pedido de acceso, Búsqueda preguntó si la DGI “prevé realizar un mayor uso de estos acuerdos para lograr el cumplimiento de los cambios tributarios introducidos en años recientes” —como la ampliación del Impuesto a las Rentas de las Personas Físicas a los rendimientos de capital inmobiliario y los incrementos patrimoniales derivados de activos en el exterior— y si el gobierno considera ampliar la red de tratados y con qué países o jurisdicciones. La resolución del MEF denegó esa información amparándose en el argumento, previsto en la ley 18.381, de que divulgarla comprometería la seguridad pública y la defensa nacional, menoscabaría la conducción de las negociaciones o bien, de las relaciones internacionales.


 Horóscopo


 +